Domain sprachtalent.de kaufen?
Wir ziehen mit dem Projekt
sprachtalent.de um.
Sind Sie am Kauf der Domain
sprachtalent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sprachtalent.de kaufen?
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **


Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
MIDLAND Albrecht BPA 400 KommunikationProduktbeschreibung : Albrecht BPA 400 - HeadsetProdukttyp : Headset - Bluetooth - kabellosKopfhörer-Formfaktor : Am Helm angebrachtAnschlusstechnik : KabellosDrahtlose Technologie : BluetoothBluetooth-Version : Bluetooth 4.0Soundmodus : StereoMikrofon : MikrofonbaumIntelligenter Assistent : Siri, Google Assistant67,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
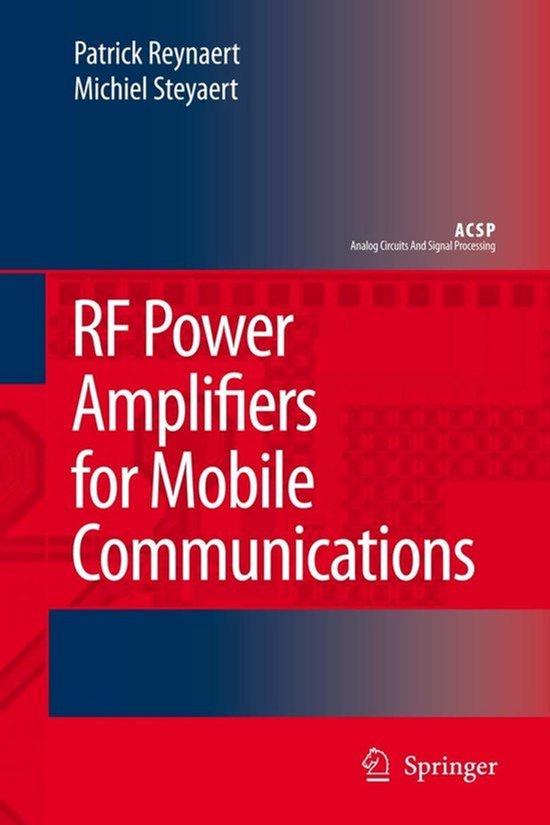
HF-Leistungsverstärker für mobile KommunikationRF-Leistungsverstärker für die mobile Kommunikation passen in den Trend hin zu vollständig integrierten CMOS-Transceivern. Das Buch behandelt sowohl die Entwicklung von Leistungsverstärkern mit hoher Effizienz als auch mit hoher Linearität in CMOS-Schaltungen mit niedriger Betriebsspannung und legt großen Wert auf Theorie, Design und Implementierung. Das Buch ist als Designhandbuch für alle konzipiert, die aktiv an der Entwicklung von drahtlosen CMOS-Transceivern beteiligt sind. RF-Leistungsverstärker für die mobile Kommunikation beginnt mit der grundlegenden Theorie der Leistungsverstärkung aus der Perspektive der CMOS-Integration. Das Design von Schalt-RF-Leistungsverstärkern in CMOS wird untersucht, und das Design von CMOS-Leistungsverstärkern mit niedriger Betriebsspannung und paralleler Verstärkung wird diskutiert. Die Kombination von Effizienz und Linearität ist eine der wichtigsten Herausforderungen bei der Entwicklung von CMOS-Leistungsverstärkern für drahtlose und mobile Kommu470,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Kommunikation TM4 Modul TM4ES4Anzahl der HW-Schnittstellen Industrial Ethernet=4Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=jaUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=jaUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterstüt...133,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie können Rentenverbindlichkeiten in der Buchhaltung korrekt erfasst und bilanziert werden?
Rentenverbindlichkeiten müssen gemäß den gesetzlichen Vorschriften in der Bilanz ausgewiesen werden. Dafür werden sie als langfristige Verbindlichkeiten erfasst und regelmäßig bewertet. Die Höhe der Verbindlichkeiten wird anhand von versicherungsmathematischen Berechnungen ermittelt. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
MIDLAND Albrecht BPA 400 KommunikationProduktbeschreibung : Albrecht BPA 400 - HeadsetProdukttyp : Headset - Bluetooth - kabellosKopfhörer-Formfaktor : Am Helm angebrachtAnschlusstechnik : KabellosDrahtlose Technologie : BluetoothBluetooth-Version : Bluetooth 4.0Soundmodus : StereoMikrofon : MikrofonbaumIntelligenter Assistent : Siri, Google Assistant67,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HF-Leistungsverstärker für mobile KommunikationRF-Leistungsverstärker für die mobile Kommunikation passen in den Trend hin zu vollständig integrierten CMOS-Transceivern. Das Buch behandelt sowohl die Entwicklung von Leistungsverstärkern mit hoher Effizienz als auch mit hoher Linearität in CMOS-Schaltungen mit niedriger Betriebsspannung und legt großen Wert auf Theorie, Design und Implementierung. Das Buch ist als Designhandbuch für alle konzipiert, die aktiv an der Entwicklung von drahtlosen CMOS-Transceivern beteiligt sind. RF-Leistungsverstärker für die mobile Kommunikation beginnt mit der grundlegenden Theorie der Leistungsverstärkung aus der Perspektive der CMOS-Integration. Das Design von Schalt-RF-Leistungsverstärkern in CMOS wird untersucht, und das Design von CMOS-Leistungsverstärkern mit niedriger Betriebsspannung und paralleler Verstärkung wird diskutiert. Die Kombination von Effizienz und Linearität ist eine der wichtigsten Herausforderungen bei der Entwicklung von CMOS-Leistungsverstärkern für drahtlose und mobile Kommu470,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Ähnliche Suchbegriffe für Bilanziert
-
Schneider Electric Kommunikation TM4 Modul TM4ES4Anzahl der HW-Schnittstellen Industrial Ethernet=4Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=jaUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=jaUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterstüt...133,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Kommunikation TM4 Modul TM4PDPS1Anzahl der HW-Schnittstellen Industrial Ethernet=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterst...227,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie können Rentenverbindlichkeiten in der Buchhaltung korrekt erfasst und bilanziert werden?
Rentenverbindlichkeiten müssen gemäß den gesetzlichen Vorschriften in der Bilanz ausgewiesen werden. Dafür werden sie als langfristige Verbindlichkeiten erfasst und regelmäßig bewertet. Die Höhe der Verbindlichkeiten wird anhand von versicherungsmathematischen Berechnungen ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.